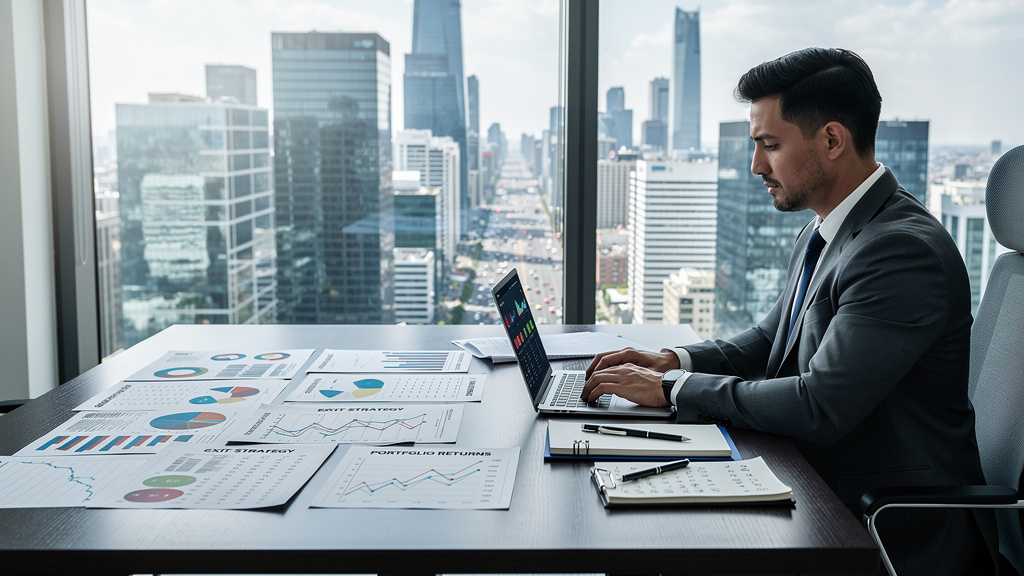
Wer Kapital in Unternehmen, Aktien oder Immobilien investiert, denkt meist intensiv über den Einstieg nach. Der Ausstieg bleibt dabei oft vernachlässigt. Dabei zeigen Zahlen aus der Praxis, dass rund 70 Prozent der Investoren keine strukturierte Ausstiegsplanung betreiben. Das kostet Rendite. Exit-Strategien für Investoren sind kein nachgelagertes Detail, sondern ein fester Bestandteil jeder soliden Kapitalanlage. Wer seinen Ausstieg plant, bevor er einsteigt, trifft bessere Entscheidungen und erzielt messbar höhere Ergebnisse. Gut durchdachte Ausstiegspläne können laut Schätzungen aus dem Bereich Private Equity durchschnittliche Renditen von bis zu 15 Prozent erzielen. Dieser Artikel erklärt, wie das gelingt.
Was eine Exit-Strategie wirklich bedeutet
Eine Exit-Strategie bezeichnet den geplanten Verkauf oder die geordnete Aufgabe einer Investitionsposition mit dem Ziel, den erzielten Gewinn zu sichern oder Verluste zu begrenzen. Der Begriff klingt technisch, beschreibt aber einen Vorgang, den jeder Investor früher oder später durchläuft. Die Frage ist nur, ob bewusst oder ungeplant. Eine Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) reguliert zwar die Rahmenbedingungen, innerhalb derer Investoren agieren, die eigentliche Ausstiegsentscheidung liegt jedoch beim Anleger selbst.
Der Unterschied zwischen einem geplanten und einem reaktiven Ausstieg lässt sich an einem einfachen Beispiel verdeutlichen. Ein Investor, der seine Beteiligung an einem Start-up ohne Zeitplan hält, reagiert auf Marktbewegungen. Ein Investor mit klarer Ausstiegsdefinition agiert. Er hat Bewertungsziele, Zeitfenster und alternative Szenarien festgelegt. Diese Vorbereitung schützt vor emotionalen Fehlentscheidungen, die besonders in volatilen Phasen teuer werden.
Venture Capital Firmen und Private Equity Gesellschaften arbeiten seit Jahrzehnten mit klar definierten Ausstiegshorizonten. Typisch sind Haltedauern zwischen vier und sieben Jahren, nach denen eine Beteiligung verkauft, an die Börse gebracht oder an strategische Käufer übertragen wird. Diese Disziplin lässt sich auch auf kleinere Investoren übertragen. Die Grundlogik bleibt dieselbe: Wer weiß, wann und wie er aussteigt, investiert zielgerichteter.
Eine Rendite entsteht nicht allein durch Wertsteigerung, sondern durch deren Realisierung. Papiergewinne existieren, solange eine Position gehalten wird. Erst der Verkauf macht den Gewinn real. Diese einfache Wahrheit wird von vielen Anlegern unterschätzt, weil die Hoffnung auf weitere Kursgewinne den richtigen Ausstiegszeitpunkt immer wieder nach hinten verschiebt.
Die wichtigsten Ausstiegswege im Überblick
Es gibt mehrere etablierte Wege, eine Investition zu beenden. Welcher passt, hängt von der Anlageform, dem Marktumfeld und den persönlichen Zielen ab. Börsennotierte Aktien lassen sich jederzeit verkaufen. Unternehmensbeteiligungen erfordern einen strukturierten Prozess.
Der Börsengang (IPO) gehört zu den bekanntesten Ausstiegsformen im Start-up-Bereich. Ein Unternehmen wird an die Börse gebracht, die bisherigen Investoren können ihre Anteile zu Marktpreisen verkaufen. Der IPO erzielt oft hohe Bewertungen, ist aber aufwendig, zeitintensiv und vom Kapitalmarktumfeld abhängig. Nicht jedes Unternehmen eignet sich für diesen Weg.
Der strategische Verkauf an ein größeres Unternehmen, auch Trade Sale genannt, ist in der Praxis häufiger. Ein Käufer erwirbt das Unternehmen, weil es strategisch in sein Portfolio passt. Solche Transaktionen laufen schneller ab als ein Börsengang und bieten Investoren oft attraktive Prämien. Private Equity Gesellschaften nutzen diesen Weg regelmäßig als primären Ausstiegskanal.
Im Bereich der Immobilieninvestments dominiert der klassische Direktverkauf. Timing, Marktlage und Zustand der Immobilie bestimmen den erzielbaren Preis. Auch Mietrenditen können Teil einer Ausstiegsstrategie sein, wenn die laufenden Erträge das Kapital schrittweise zurückführen. Für Aktieninvestoren bieten Stop-Loss-Aufträge oder systematische Teilverkäufe strukturierte Ausstiegsmechanismen, die emotionale Einflüsse reduzieren.
Schritte zum eigenen Ausstiegsplan
Ein wirksamer Ausstiegsplan entsteht nicht spontan. Er folgt einer klaren Abfolge von Überlegungen, die idealerweise vor dem Investitionseinstieg abgeschlossen sind. Die folgenden Schritte helfen dabei, diese Planung strukturiert umzusetzen:
- Zieldefinition: Legen Sie fest, welche Rendite oder welchen absoluten Betrag Sie realisieren möchten. Ohne Ziel gibt es keinen sinnvollen Ausstiegspunkt.
- Zeithorizont: Bestimmen Sie, wie lange Sie die Investition halten wollen oder können. Liquiditätsbedarf, steuerliche Fristen und Marktzyklen fließen hier ein.
- Bewertungsszenarien: Entwickeln Sie ein optimistisches, ein realistisches und ein konservatives Szenario. Jedes sollte einen konkreten Ausstiegspunkt beschreiben.
- Ausstiegskanal festlegen: Klären Sie frühzeitig, über welchen Weg der Ausstieg erfolgen soll. Börse, Direktverkauf, Secondaries oder Rückkauf durch das Unternehmen selbst sind mögliche Optionen.
- Steuerliche Optimierung: Haltefristen, Verlustverrechnung und Freibeträge beeinflussen den Nettobetrag erheblich. Eine Abstimmung mit einem Steuerberater lohnt sich vor dem Ausstieg.
Diese Schritte sind keine einmalige Übung. Märkte verändern sich, Unternehmen entwickeln sich anders als erwartet. Ein jährlicher Review des Ausstiegsplans gehört zur professionellen Investitionspraxis. Das Deutsche Aktieninstitut empfiehlt Anlegern ausdrücklich, ihre Portfoliostrategie regelmäßig zu überprüfen und an veränderte Rahmenbedingungen anzupassen.
Typische Fehler, die Rendite kosten
Viele Investoren scheitern nicht am Einstieg, sondern am Ausstieg. Der häufigste Fehler ist das Festhalten an Verlustpositionen in der Hoffnung auf Erholung. Psychologisch ist dieser Mechanismus gut erforscht: Menschen empfinden Verluste stärker als gleichwertige Gewinne. Das führt dazu, dass schlechte Positionen zu lange gehalten werden, während gute Positionen zu früh verkauft werden.
Ein weiterer verbreiteter Fehler ist das Fehlen eines Ausstiegstriggers. Wer keinen konkreten Auslöser definiert hat, reagiert auf Gerüchte, Schlagzeilen oder Stimmungen. Das Ergebnis sind unstrukturierte Entscheidungen, die selten den optimalen Zeitpunkt treffen. Professionelle Investoren arbeiten mit festen Parametern: Kurs-Zielwert, Zeitfenster oder fundamentale Kennzahlen lösen den Verkauf aus, nicht das Bauchgefühl.
Auch die steuerliche Dimension wird zu oft ignoriert. Ein Verkauf kurz vor Ablauf einer steuerlich relevanten Haltefrist kann den Nettogewinn erheblich schmälern. Wer beispielsweise Anteile an einem deutschen Unternehmen hält und die Abgeltungsteuer nicht in seine Kalkulation einbezieht, unterschätzt die tatsächlichen Kosten des Ausstiegs. Gleiches gilt für die Verrechnung von Verlusten aus anderen Positionen, die den Steuereffekt abmildern kann.
Ein unterschätzter Fehler betrifft Konzentrationsrisiken. Wer eine einzige Position über Jahre aufgebaut hat und diese nun vollständig verkauft, setzt sich einem erheblichen Marktpreisrisiko aus. Gestaffelte Teilverkäufe über mehrere Zeitpunkte verteilen dieses Risiko und ermöglichen eine glattere Renditekurve. Diese Methode, auch als systematisches Rebalancing bezeichnet, wird von institutionellen Anlegern standardmäßig eingesetzt.
Wie erfahrene Investoren ihre Ausstiegsstrategie gestalten
Die besten Ausstiegsstrategien für Investoren verbinden mehrere Prinzipien: Sie sind dokumentiert, regelmäßig überprüft und an das jeweilige Investitionsprofil angepasst. Kein universelles Modell funktioniert für alle Anlageformen gleich gut. Was bei einer Venture Capital Beteiligung sinnvoll ist, passt nicht zwingend für ein Aktienportfolio oder eine Gewerbeimmobilie.
Erfahrene Investoren aus dem Bereich Private Equity beginnen die Ausstiegsplanung bereits beim Einstieg. Sie definieren, welche Meilensteine ein Unternehmen erreichen muss, um eine bestimmte Bewertung zu rechtfertigen. Wird diese Bewertung erreicht, erfolgt der Ausstieg unabhängig davon, ob der Markt weitere Gewinne in Aussicht stellt. Diese Disziplin ist schwer, aber lohnend.
Für Privatanleger empfiehlt sich ein ähnlicher Ansatz. Wer in Wachstumsaktien investiert, sollte vorab festlegen, bei welchem Kurs-Gewinn-Verhältnis oder welcher Marktkapitalisierung er verkauft. Dieses Ziel schriftlich festzuhalten, erhöht die Wahrscheinlichkeit, es auch einzuhalten. Der Verhaltensökonom Richard Thaler hat gezeigt, dass schriftliche Selbstverpflichtungen die Entscheidungsqualität bei Finanzfragen messbar verbessern.
Der Markt bietet selten den perfekten Ausstiegszeitpunkt. Wer auf ihn wartet, wartet oft zu lange. Ein geplanter Ausstieg bei 80 Prozent des Maximalgewinns ist realistischer und häufig profitabler als der Versuch, den Höchststand zu erwischen. Diese Einsicht, simpel in der Theorie und schwer in der Praxis, trennt systematische Investoren von reaktiven Anlegern.