Die Break-even-Analyse: Der Schlüssel zur finanziellen Planung ist eine Methode, die Unternehmen zeigt, ab welchem Punkt ihre Einnahmen die Gesamtkosten decken. Wer ein Unternehmen führt oder gründet, steht früher oder später vor der Frage: Wann arbeite ich eigentlich profitabel? Laut Statistiken scheitern rund 50 Prozent aller Unternehmen innerhalb der ersten fünf Jahre, oft weil die finanzielle Planung fehlt oder unvollständig ist. Die Break-even-Analyse schafft Klarheit. Sie gibt Gründern, Managern und Investoren eine konkrete Zahl an die Hand, die als Orientierung für alle weiteren Entscheidungen dient. Diese Methode ist kein theoretisches Konstrukt für Wirtschaftsprofessoren, sondern ein praktisches Werkzeug, das in jedem Betrieb angewendet werden kann.
Was die Break-even-Analyse wirklich bedeutet
Die Break-even-Analyse bestimmt den Punkt, an dem die gesamten Einnahmen eines Unternehmens exakt den gesamten Kosten entsprechen. Weder Gewinn noch Verlust. Dieser Punkt wird als Gewinnschwelle oder Rentabilitätsschwelle bezeichnet. Unterhalb dieses Punktes arbeitet ein Unternehmen mit Verlust, oberhalb beginnt der Gewinnbereich. Die Methode stammt aus der betriebswirtschaftlichen Grundlagenforschung und wird heute von Handels- und Industriekammern weltweit als Standardinstrument empfohlen.
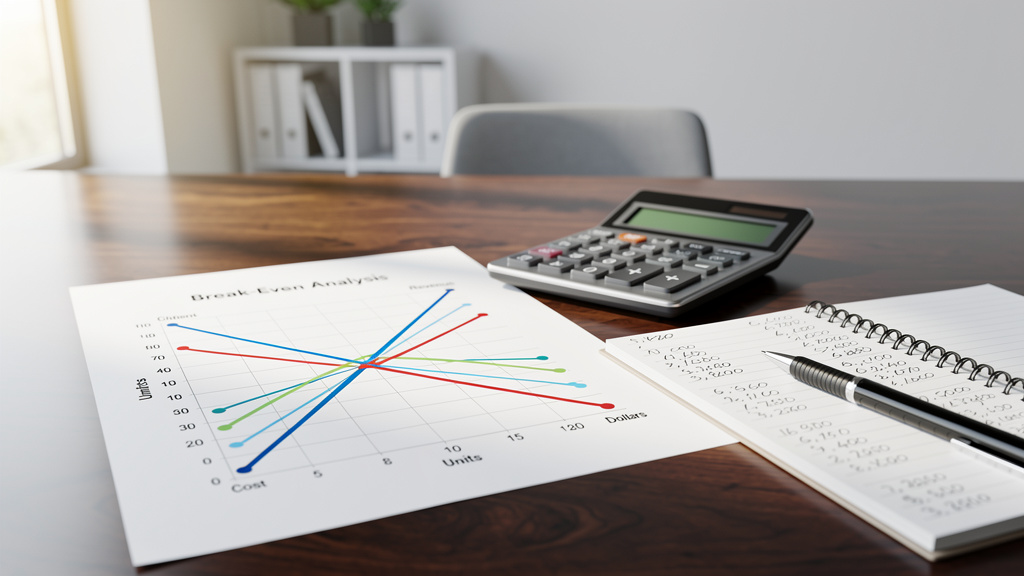
Konkret unterscheidet die Analyse zwei Kostenarten. Fixkosten fallen unabhängig von der produzierten Menge an: Miete, Gehälter, Versicherungen. Variable Kosten steigen mit dem Produktionsvolumen: Rohstoffe, Verpackung, Lieferkosten. Beide zusammen ergeben die Gesamtkosten. Die Gewinnschwelle liegt dort, wo die Umsatzkurve die Gesamtkostenkurve schneidet.
Was diese Methode von anderen Planungsinstrumenten unterscheidet, ist ihre Direktheit. Während Cashflow-Prognosen oft mit Unsicherheiten behaftet sind und Bilanzanalysen rückwärtsgewandt arbeiten, liefert die Break-even-Analyse eine vorausschauende, klare Zielmarke. Ein Unternehmen mit 100.000 Euro Fixkosten und einer Deckungsbeitragsmarge von 40 Prozent muss exakt 250.000 Euro Umsatz erzielen, um die Gewinnschwelle zu erreichen. Diese Präzision macht den Unterschied in der Planung.
Nach der COVID-19-Pandemie hat die Nutzung dieser Methode in vielen Branchen deutlich zugenommen. Unternehmen, die durch Lockdowns und Umsatzeinbrüche in Schieflage geraten waren, mussten neu kalkulieren. Die Break-even-Analyse bot dabei den nötigen Ausgangspunkt, um Restrukturierungspläne zu entwickeln und Investoren von der Tragfähigkeit eines Geschäftsmodells zu überzeugen.
So berechnen Sie Ihre Gewinnschwelle Schritt für Schritt
Die Berechnung der Gewinnschwelle folgt einer klaren Logik. Wer die Formel einmal verstanden hat, kann sie auf jedes Geschäftsmodell anwenden. Das Institut National de la Statistique et des Études Économiques (INSEE) stellt hierfür wirtschaftliche Vergleichsdaten bereit, die als Benchmark für verschiedene Branchen genutzt werden können.
Die Grundformel lautet: Gewinnschwelle = Fixkosten / Deckungsbeitrag pro Einheit. Der Deckungsbeitrag ergibt sich aus dem Verkaufspreis einer Einheit minus den variablen Kosten pro Einheit. Diese Zahl zeigt, wie viel jede verkaufte Einheit zur Deckung der Fixkosten beiträgt. Erst wenn alle Fixkosten gedeckt sind, entsteht Gewinn.
Für die praktische Umsetzung empfiehlt sich folgende Vorgehensweise:
- Alle Fixkosten des Unternehmens vollständig erfassen: Miete, Personalkosten, Abschreibungen, Versicherungen, Zinsen
- Die variablen Kosten pro Einheit ermitteln: Materialkosten, Produktionskosten, Vertriebsprovisionen
- Den Verkaufspreis pro Einheit festlegen oder aus dem bestehenden Preismodell ableiten
- Den Deckungsbeitrag berechnen: Verkaufspreis minus variable Kosten
- Die Gewinnschwelle in Stück berechnen: Fixkosten geteilt durch den Deckungsbeitrag
- Optional: Die Gewinnschwelle in Euro Umsatz umrechnen, um einen direkten Vergleich mit Umsatzzielen zu ermöglichen
Ein kleines Unternehmen mit monatlichen Fixkosten von 8.000 Euro, einem Verkaufspreis von 50 Euro und variablen Kosten von 20 Euro pro Einheit erreicht seinen Break-even bei 267 verkauften Einheiten pro Monat. Wer diese Zahl kennt, weiß genau, welches Vertriebsziel mindestens erreicht werden muss. Finanzberater und Unternehmensberater verwenden diese Berechnung regelmäßig als Ausgangspunkt für Businesspläne und Finanzierungsgespräche mit Banken.
Welchen Nutzen Unternehmen aus der Analyse ziehen
Die Break-even-Analyse liefert weit mehr als eine einzige Zahl. Sie verändert die Art, wie Entscheidungen getroffen werden. Wenn ein Unternehmen weiß, dass es 250.000 Euro Jahresumsatz benötigt, um kostendeckend zu arbeiten, dann bewertet es neue Investitionen, Preisänderungen oder Kostensenkungen mit einem anderen Maßstab.
Preiserhöhungen sind ein gutes Beispiel. Viele Unternehmer scheuen Preiserhöhungen aus Angst vor Kundenverlust. Die Break-even-Analyse zeigt jedoch, wie eine Erhöhung des Verkaufspreises den Deckungsbeitrag verändert und damit die benötigte Absatzmenge senkt. Manchmal reicht eine Preiserhöhung von fünf Prozent, um die Gewinnschwelle deutlich früher zu erreichen. Diese Erkenntnis ist für viele Unternehmer eine Überraschung.
Auf der Kostenseite gilt das Gleiche. Wer die Fixkosten senkt, etwa durch Verhandlungen mit Lieferanten oder die Auslagerung von Tätigkeiten, verschiebt die Gewinnschwelle nach unten. Das Unternehmen ist dann bereits bei einem niedrigeren Umsatz profitabel, was in schwierigen Marktphasen überlebenswichtig sein kann. Die Handelskammern bieten zu diesem Thema regelmäßig Beratungsleistungen und Workshops für Unternehmer an.
Ein weiterer Nutzen liegt in der Kommunikation mit Kapitalgebern. Banken und Investoren verlangen Nachweise, dass ein Geschäftsmodell tragfähig ist. Eine sauber durchgeführte Break-even-Analyse mit realistischen Annahmen zu Fixkosten, variablen Kosten und Preisgestaltung überzeugt mehr als vage Umsatzprognosen. Sie zeigt, dass der Unternehmer seine Kostenstruktur versteht und die Risiken kennt.
Praktische Beispiele aus verschiedenen Branchen
Theorie wird erst durch Beispiele greifbar. Ein Einzelhandelsgeschäft mit monatlichen Fixkosten von 5.000 Euro, das Produkte mit einer durchschnittlichen Marge von 35 Prozent verkauft, benötigt einen monatlichen Umsatz von rund 14.300 Euro, um die Gewinnschwelle zu erreichen. Das entspricht bei einem durchschnittlichen Einkaufswert von 25 Euro täglich etwa 19 Kunden pro Tag. Diese konkrete Zahl lässt sich im Tagesgeschäft direkt überprüfen.
Im Dienstleistungsbereich sieht die Rechnung anders aus. Ein freiberuflicher Berater mit 3.000 Euro monatlichen Fixkosten und einem Tagessatz von 800 Euro sowie variablen Kosten von 100 Euro pro Einsatztag hat einen Deckungsbeitrag von 700 Euro. Er muss also rund fünf Einsatztage im Monat verkaufen, um seine Kosten zu decken. Alles darüber hinaus ist Gewinn. Diese Transparenz hilft bei der Kapazitätsplanung und der Entscheidung, ob neue Aufträge angenommen werden sollen.
Im produzierenden Gewerbe kommen Abschreibungen auf Maschinen und Anlagen als bedeutender Fixkostenblock hinzu. Ein kleiner Hersteller, der eine Maschine für 120.000 Euro über zehn Jahre abschreibt, trägt monatlich 1.000 Euro Fixkosten allein aus dieser Position. Wer das nicht in die Break-even-Berechnung einbezieht, unterschätzt seinen tatsächlichen Finanzbedarf systematisch. Genau hier liegt eine häufige Fehlerquelle in der Unternehmensplanung, auf die auch das INSEE in seinen Analysen zur Unternehmensmortalität hinweist.
Restaurants und Gastronomiebetriebe stehen vor einer besonders komplexen Situation. Saisonale Schwankungen, Personalkosten als dominanter Fixkostenblock und eine hohe Variabilität bei den Lebensmittelpreisen machen die Break-even-Berechnung anspruchsvoller. Trotzdem ist sie gerade hier unverzichtbar, da die Gewinnmargen im Gastgewerbe eng sind und kleine Abweichungen schnell zu Verlusten führen.
Grenzen der Methode und wie man damit umgeht
Die Break-even-Analyse arbeitet mit Annahmen. Wer diese Annahmen unkritisch übernimmt, riskiert Fehlentscheidungen. Die wichtigste Einschränkung: Die Methode geht von konstanten Preisen und Kosten aus. In der Realität ändern sich Rohstoffpreise, Wechselkurse und Marktbedingungen laufend. Ein Unternehmen, das heute einen Break-even bei 10.000 Euro monatlichem Umsatz berechnet, muss diese Zahl regelmäßig neu ermitteln.
Eine zweite Grenze liegt in der Produktvielfalt. Die klassische Formel funktioniert am besten für Unternehmen mit einem einzigen Produkt oder einer homogenen Produktgruppe. Wer 50 verschiedene Produkte mit unterschiedlichen Margen verkauft, muss entweder mit gewichteten Durchschnittswerten arbeiten oder segmentierte Analysen pro Produktkategorie erstellen. Finanzberater empfehlen in solchen Fällen eine Kombination aus Break-even-Analyse und Deckungsbeitragsrechnung auf Produktebene.
Die Methode berücksichtigt auch keine zeitlichen Verzögerungen zwischen Kostenanfall und Umsatzrealisierung. Wer heute in Lagerbestände oder Vorleistungen investiert, sieht den Umsatz erst Wochen oder Monate später. Cashflow-Planung und Break-even-Analyse müssen daher gemeinsam eingesetzt werden, um ein vollständiges Bild der finanziellen Lage zu erhalten.
Trotz dieser Grenzen bleibt die Break-even-Analyse ein zuverlässiges Werkzeug. Wer sie regelmäßig aktualisiert, mit realistischen Annahmen arbeitet und die Ergebnisse in den Kontext anderer Finanzkennzahlen stellt, erhält eine belastbare Grundlage für strategische Entscheidungen. Kein Finanzplan sollte ohne sie auskommen.